「かつみ・さゆり」といえば、明るい夫婦漫才と「ボヨヨ〜ン」のギャグで知られる一方、芸能界でも異例の巨額借金を抱えてきた夫婦としても有名です。
2026年9月1日には、かつみさんが借金の残高を1億5000万円と公表し、「借金完済のメドが立ちました」と発言しました。一時は12億円にまで膨らんだ負債は、なぜここまで減ったのでしょうか。バブル期の株式投資、信用取引の失敗、父親の保証債務、消費者金融43件に及ぶ返済、池田泉州銀行による借り換えなど、長年の経緯には意外な事実が隠されています。
2026年10月現在の最新報道をもとに、借金の本当の内訳から現在の返済状況、完済の見通しまで整理します。
>
>
> - 現在の借金残高: 2026年9月1日の公表額は1億5000万円。完済したわけではない。
> - ピーク時の12億円: 自身の借金約2億円に、父親が保証人だった会社の債務約10億円が加わったことが背景。
> - 借金返済の転機: 池田泉州銀行への借り換えで金利が約1%まで低下し、元金を減らせる状況になった。
> - 返済を支える収入: 人類みなボヨヨ~ンラーメンや芸能活動などが返済を後押ししている。
> - 36年間の夫婦生活: さゆりさんも家計管理や返済手続きを支え、二人で長年返済を続けてきた。
【2026年最新】かつみ・さゆりの借金は現在1億5000万円!完済したのか?
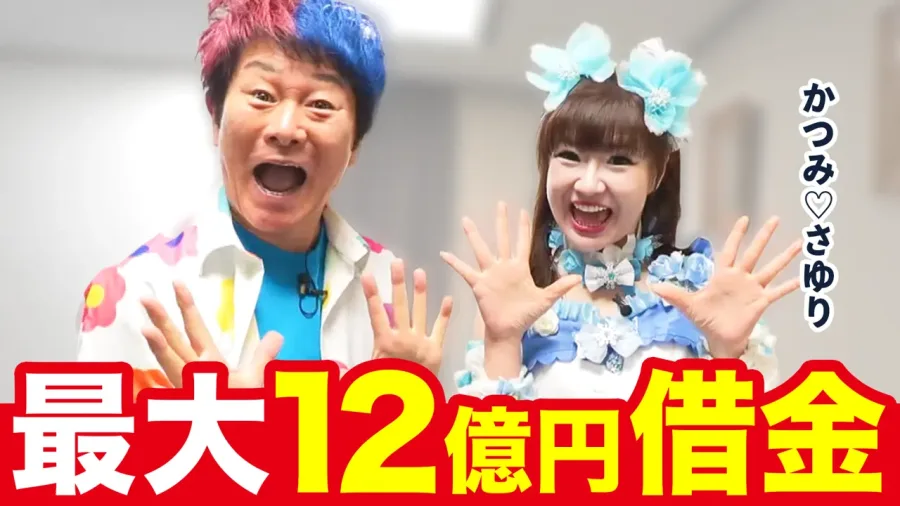
2026年10月現在、かつみ・さゆりの借金は完済されていません。
直近で具体的な残高が公表されたのは、2026年9月1日です。
この日、二人は大阪市内で開催された「モンスターハンターNowカーニバル2026:大阪」の発表会見に登場しました。
スポニチアネックスの報道によると、かつみさんは現在の借金について、残り1億5000万円と説明しています。
加えて、これまでに返済した金額については、利息も含めて約3億円に達したとの趣旨を語りました。
注目されたのは、借金の残額だけではありません。
かつみさんは、完済の見通しが立ったことを明かし、さゆりさんもイベント出演料によって返済が進むことを喜んでいました。
ただし、ここで注意したいのが「完済のメドが立った」という発言の意味です。
これは、すでに借金がゼロになったという意味ではありません。具体的な完済年月日や毎月の返済額、残高がゼロになるまでの確定した計画は公表されていません。
2026年までの借金残高の推移| 時期 | 借金に関する状況 | 内容 |
|---|---|---|
| バブル期 | 約3億円の利益 | 不動産・株式投資で資産を増やす |
| バブル崩壊後 | 約1億7000万円の負債 | 信用取引の失敗で資産を失う |
| 1999年ごろ | 最大約12億円 | 父親の保証債務約10億円が加わる |
| その後 | 約2億円に戻る | 相続放棄によって父親由来の債務を整理 |
| 2019年ごろ | 返済状況が改善 | 金利1%未満への借り換え |
| 2025年4月 | 約1億7000万〜2億円 | 番組出演時に残高を説明 |
| 2026年2月 | 約1億8000万円 | カンテレの番組で公表 |
| 2026年9月1日 | 約1億5000万円 | 完済の見通しについて言及 |
※金額は各時点の本人発言や報道に基づく概数です。異なる時点の数字には、利息や事業債務、保証債務を含む範囲の違いがあります。
2026年2月には、かつみさんがカンテレ「モモコのOH!ソレ!み〜よ!」で約1億8000万円と説明していました。
そこから9月には約1億5000万円へと減少しています。
つまり、現在の状況は、12億円という過去のピークから大幅に負債を圧縮し、完済を目指す段階に入ったということです。
【12億円の真相】かつみ・さゆりの借金はなぜ膨らんだ?父親の保証債務と相続放棄
かつみ・さゆりの借金を調べる際、最も誤解されやすいのが「12億円」という数字です。
12億円すべてを、かつみさん自身の株式投資や事業失敗によって作ったわけではありません。
2026年7月4日放送のMBSテレビ「せやねん!」で、二人は12億円に達した経緯を説明しました。
その内訳を理解するには、かつみさんの父親に関する保証債務の問題を知る必要があります。
父親が保証人だった会社の倒産で約10億円の請求2026年7月3日に公開された集英社オンラインのインタビューで、さゆりさんは借金生活の中でも特に衝撃的だった出来事を振り返っています。
かつみさんの父親は実業家でしたが、かつみさんとはあまり関わりがないまま亡くなっていたといいます。
その父親が生前、ある会社の保証人になっていました。
ところが、父親の死後、その保証先の会社が倒産。1999年7月ごろ、二人のもとに京都の銀行から約10億円の督促状が届いたといいます。
すでに約2億円の借金を返済していた二人にとって、突然の10億円の請求はあまりにも大きな衝撃でした。
しかも、この10億円はかつみさん自身が投資や事業で作った借金ではありません。
父親が保証人になっていた会社の債務に関連して、相続問題として浮上したものだったのです。
相続放棄によって10億円の問題を解決この問題に対して、二人は吉本興業の関係者を通じて弁護士に相談しました。
集英社オンラインのインタビューによると、吉本興業の会長から顧問弁護士を紹介され、法律面から問題を整理することになりました。
その結果、父親からプラスの遺産を受け取っていなかったことなどが関係し、半年ほどの手続きを経て相続放棄が認められたと、さゆりさんは説明しています。
ABEMA TIMESの2026年8月の報道でも、父親由来の約10億円について相続放棄ができた経緯が取り上げられています。
この問題が整理されたことで、二人の負債は再び自身の借金である約2億円に戻りました。
さゆりさんは、12億円から2億円になったとき、同じ2億円でも返済できそうだと前向きに感じられたと振り返っています。
12億円と2億5000万円は何が違う?ここで、もう一つ整理しておきたい数字があります。
2026年9月1日の会見で、かつみさんは自身の借金の最大額について、2億5000万円だったと説明しています。
一方、2026年7月の「せやねん!」では、ピーク時の総額を12億円と説明しました。
この二つは矛盾する数字として単純に比較できません。
父親由来の約10億円の保証債務が加わった一時的な総額と、かつみさん自身が返済してきた負債の規模を分けて考える必要があります。
12億円という数字の大きな特徴は、本人の投資失敗による負債と、父親の保証債務に由来する負債が合算されたものだったことです。
【借金の始まり】バブル崩壊と株式投資・信用取引で1億7000万円の負債
そもそも、かつみさんはなぜ巨額の借金を抱えることになったのでしょうか。
その発端は、1980年代後半のバブル経済にあります。
かつみさんは、芸人として活動する一方で、不動産や株式投資にも積極的に取り組んでいました。
2680万円で購入したマンションが8000万円に2024年4月28日放送のABEMA「ななにー 地下ABEMA」で、かつみさんは若い頃の投資経験を語っています。
25歳の頃、2680万円で購入したマンションが、完成した半年後には約8000万円の価値になっていたというのです。
当時は不動産価格や株価が急上昇していた時代でした。
その成功をきっかけに、かつみさんは株式市場にも進出します。
証券会社に勤める先輩を頼り、株式投資を始めると、短期間で利益が増えていきました。
本人の説明では、25歳から28歳までの間に株式投資で約3億円の利益を得たといいます。
漫才の仕事をしている15分ほどの間に、数百万円の利益が出ることもあったと振り返っています。
しかし、この成功体験が大きな転落につながりました。
信用取引で9億円規模の勝負に出たかつみさんが次に挑戦したのが信用取引です。
信用取引とは、証券会社から資金や株式を借りて、自己資金以上の金額で売買する仕組みです。
少ない元手で大きな利益を狙える一方、相場が反対方向に動けば損失も大きくなります。
かつみさんは約3億円の資金を元手に、借入資金も活用して約9億円規模の取引に踏み切りました。
ところが、そのタイミングでバブル経済が崩壊します。
株価が急落し、最終的に約4億7000万円の損失を出しました。
本人の説明では、資産を失い、最終的に約1億7000万円の借金が残ったといいます。
この出来事は、2024年のABEMA出演や2025年のABCテレビ「これ余談なんですけど…」でも繰り返し語られています。
借金が増えた本当の理由は投資失敗だけではない投資の失敗だけであれば、その後の収入で返済できた可能性もあります。
しかし、かつみさんの場合は、借金返済のために始めた副業が次々と失敗したことも大きな問題でした。
本業のお笑いだけでは返済が難しかった時期に、さまざまなビジネスに挑戦した結果、新たな損失や利息が発生していきます。
加えて、複数の金融機関から借り入れを重ねたことで、返済管理そのものも難しくなっていきました。
一度の投資判断の失敗が、その後の事業展開や資金繰りにも影響したのです。
【消費者金融43件】26年間返済しても元金が減らなかった理由と池田泉州銀行の借り換え
かつみ・さゆりの借金生活で、特に深刻だったのが借入先の多さと高金利です。
2026年7月の集英社オンラインのインタビューで、さゆりさんは同棲を始めた頃の生活を詳しく語っています。
毎日のように督促状が届き、金融機関からの電話も絶えなかったそうです。
そこで、さゆりさんはカレンダーの裏に借入先と金額を書き出し、家計を整理することにしました。
消費者金融8社、最大43件の支払先さゆりさんが整理した結果、消費者金融8社を含め、生活費なども合わせた支払先は最大43件に達していたといいます。
ABEMA TIMESの2026年8月の報道でも、43社から借り入れていたことが紹介されています。
借入先が多いと、それぞれの返済日や金利、残高を管理するだけでも大変です。
しかも、当時はバブル期の高金利で借りたお金が残っていました。
さゆりさんによると、返済のために銀行を回るだけで一日が終わることもあったそうです。
加えて、吉本興業の給料日には、振り込まれた給料が30分ほどで借金の引き落としによってなくなることもあったと、集英社オンラインのインタビューで明かしています。
26年間で2億6000万円を返済しても元金が減らない2026年8月1日に配信されたABEMA TIMESの記事では、返済の厳しさを象徴する数字が紹介されました。
かつみさんは、約2億円の借金に対し、26年間で合計約2億6000万円を返済してきたにもかかわらず、元金がほとんど減らなかったと説明しています。
その原因が高金利です。
例えば、2億円の借金に年利5%が適用される場合、単純計算で年間の利息は1000万円になります。
年間1000万円を返済しても、利息だけで同じ金額が発生すれば、元金はほとんど減りません。
長期間にわたって返済しても借金が残り続けたのは、この金利負担が大きかったためです。
池田泉州銀行への借り換えが転機にこの状況を変えたのが、池田泉州銀行への借り換えでした。
2025年4月3日放送のABCテレビ「これ余談なんですけど…」で、かつみさんは43件に及ぶ借入先を池田泉州銀行が一本化してくれたと説明しています。
本人の説明によれば、以前は約5%だった金利が、借り換え後はおおむね1%程度になったとのことです。
2026年8月のABEMA TIMESの記事では、借り換え後の金利は1%未満だったと紹介されています。
金利が変わると、返済の状況は大きく変化します。
本人が番組で示した概算を比較すると、次のようになります。
| 項目 | 金利5%の場合 | 金利1%の場合 |
|---|---|---|
| 借入残高 | 2億円 | 2億円 |
| 年間利息の概算 | 1000万円 | 200万円 |
| 年間返済額 | 1000万円 | 1000万円 |
| 元金に充当できる金額 | ほぼ0円 | 約800万円 |
※単純化した本人の説明に基づく比較です。実際の契約金利、返済方式、残高の推移とは異なる場合があります。
同じ1000万円を返済しても、金利が下がれば元金に充てられる金額が増えます。
かつみさんは、金利1%なら年間800万円ずつ元金を減らせるという趣旨の説明をしています。
借り換えを実現させた銀行担当者について、二人はドラマの登場人物にちなんで「半沢直樹」と呼んでいるそうです。
自己破産せずに長年返済を続けてきた姿勢を評価し、融資の実現に尽力してくれたと、ABEMAの取材で語っています。
なお、2025年の番組では銀行名を池田泉州銀行と明かしていますが、個別の融資契約書や詳細な返済条件は公開されていません。
【副業20件の失敗】ラーメン店経営から人類みなボヨヨ~ンラーメン復活まで
かつみさんは借金返済のため、芸人としての活動以外にも数多くの事業に挑戦してきました。
2025年のテレビ出演では、これまでに約20種類のビジネスに取り組んできたと説明しています。
しかし、成功したものばかりではありません。
過去に挑戦した副業と事業失敗代表的な事業には、次のようなものがあります。
- オオクワガタの繁殖
- 希少な猫の繁殖
- 100円ショップの経営
- ラーメン店の経営
- スナック経営
- その他の投資や商品販売事業
2013年の女性自身の報道では、オオクワガタの繁殖事業で飼育個体を失ったことや、100円ショップが近隣への大手チェーン出店などの影響で経営難になったことが紹介されています。
ラーメン店についても、過去の店舗は約7か月で閉店したとされています。
かつみさん自身も、過去の経営を振り返り、売上が伸びない一方で人件費などの経費がかさんだことを明かしています。
ここから見えてくるのは、単純にアイデアがなかったわけではないということです。
むしろ、さまざまなアイデアを実際に事業化してきたものの、運営体制やコスト管理、集客などの面で課題があったと考えられます。
2025年に17年ぶりのラーメン店復活そんな二人が再び挑戦したのが、ラーメン事業です。
2025年3月19日、大阪の心斎橋PARCOに「人類みな麺類」とコラボレーションした「人類みなボヨヨンラーメン」が期間限定でオープンしました。
以前の「ボヨヨンラーメンウマインジャー」は2008年に閉店しており、今回の復活は約17年ぶりの挑戦でした。
大きく異なるのは、人気ラーメン店「人類みな麺類」とタッグを組んだことです。
吉本興業の2025年3月14日の発表によると、今回のコラボでは、ラーメンの味づくりを人類みな麺類側が担当しています。
かつみ・さゆり自身も、味については専門店に任せていると説明していました。
過去の失敗から、専門性のあるパートナーと協力する形に変わった点は注目できます。
2026年は西宮名塩サービスエリアでも営業さらに2026年には、新たな展開が始まりました。
現在は中国自動車道の西宮名塩サービスエリア下り線で「人類みなボヨヨンラーメン」が提供されています。
NEXCO西日本のサービスエリア情報でも、同店のコラボラーメンが紹介されています。
2026年9月1日のスポニチアネックスの記事では、かつみさんがこのラーメン事業について好調だと説明していました。
サービスエリアという立地は、従来の繁華街の飲食店とは異なります。
高速道路を利用する旅行者やドライバーなど、幅広い人が立ち寄る可能性があるため、過去の店舗経営とは違った集客環境が期待できます。
ただし、店舗の売上高や営業利益、借金返済に充当される具体的な金額は公表されていません。
ラーメン事業が好調という本人の発言と、借金が確実に完済できることは分けて考える必要があります。
【36年間の借金生活】さゆりが支え続けた夫婦の返済と完済の見通し
かつみ・さゆりの借金問題を語るうえで、さゆりさんの存在は欠かせません。
二人が出会ったのは1989年。さゆりさんが20歳の頃でした。
その当時、かつみさんはすでに投資の失敗による約1億7000万円の借金を抱えていました。
1996年3月には結婚し、2026年3月に結婚30周年を迎えています。
さゆりが担ったのは家計と返済の管理集英社オンラインの2026年7月3日のインタビューでは、さゆりさんが借金生活の実態を詳しく語っています。
特に印象的なのは、借金の全体像を把握するため、カレンダーの裏側に借入先や借入額、生活費を書き出したというエピソードです。
最初は金融の知識も十分ではなく、返済先を回るだけで一日が終わるほどだったといいます。
それでも、返済が終わった借入先には花丸を付け、少しずつ進んでいることを実感できるように工夫していました。
また、食費を抑えるため、もやしを中心とした食生活を続けていたことも明かしています。
限られた生活費のなかでも、料理に高級そうな名前を付けるなど、楽しみを見つけていたそうです。
単に節約を続けるだけではなく、精神的に追い詰められないように工夫していたことがうかがえます。
36年間の返済生活は夫婦で築いたものかつみさんは芸人としての活動に加えて、深夜から朝方までアルバイトを掛け持ちしていた時期もあったといいます。
一方、さゆりさんは返済手続きや家計の管理を支えてきました。
2025年のABCテレビ出演では、二人の財布を分けず、収入も一緒に管理していることを明かしています。
借金はかつみさんの投資や事業が発端ですが、返済生活は二人で支えてきたものです。
ただし、報道で語られる夫婦の家計負担と、法律上の債務者や保証人の範囲は同じではありません。さゆりさん自身がすべての借金の契約当事者であると確認されたわけではありません。
2026年以降、完済はいつになる?現在の残高は約1億5000万円です。
金利の引き下げによって元金が減りやすくなったことに加え、芸能活動やラーメン事業などの収入が返済を支えています。
一方で、具体的な完済時期を予測するには、毎月の返済額、実際の金利、事業収益、生活費などの情報が必要です。
これらはすべて公表されていません。
そのため、2026年9月に本人が語った「完済のメドが立った」という発言は前向きな材料ですが、何年何月に完済するという確定情報ではありません。
今後注目したいのは、次の3点です。
1. 借金残高の変化: 1億5000万円からさらに減少しているか。
2. ラーメン事業の継続性: 人類みなボヨヨ~ンラーメンが安定した収益を生み出せるか。
3. 金利と返済計画: 借り換え後の低金利を維持し、元金を着実に減らせるか。
【かつみさゆり借金】に関するよくある質問(FAQ)
Q1:かつみ・さゆりの現在の借金はいくらですか?
A1:2026年9月1日のイベント会見で、かつみさんは残高を約1億5000万円と説明しました。2026年10月現在、これが確認できる直近の具体的な公表額です。
Q2:かつみ・さゆりの借金が12億円になった理由は何ですか?
A2:自身の投資や事業による約2億円の借金に、父親が保証人になっていた会社の債務約10億円が加わったためです。その後、弁護士に相談し、相続放棄によって父親由来の債務を整理したと説明しています。
Q3:かつみさんは株式投資でいくら損したのですか?
A3:本人の説明によると、バブル期に株式投資で約3億円の利益を得た後、信用取引で約4億7000万円の損失を出しました。その結果、約1億7000万円の借金が残ったといいます。
Q4:借金の返済先は43社もあったのですか?
A4:はい。さゆりさんは、消費者金融8社を含む最大43件の支払先があったと語っています。ABEMA TIMESでも43社からの借り入れが紹介されています。
Q5:池田泉州銀行への借り換えで何が変わったのですか?
A5:複数の借入先を一本化し、金利を従来の約5%から約1%程度に下げられたと、かつみさんが2025年の番組で説明しています。利息負担が減ったことで、元金を減らしやすくなりました。
Q6:人類みなボヨヨ~ンラーメンは現在も営業していますか?
A6:2026年には中国自動車道の西宮名塩サービスエリア下り線で提供されています。人気店「人類みな麺類」とのコラボレーションによるラーメンです。
Q7:かつみ・さゆりは借金を完済したのですか?
A7:2026年10月現在、完済したという発表はありません。9月1日の公表では残高約1億5000万円で、かつみさんは完済の見通しが立ったと話しています。具体的な完済日は明らかにされていません。
かつみ・さゆりの借金は、単純な投資失敗だけでは説明できません。
バブル期の株式投資と信用取引による約1億7000万円の負債、事業への挑戦と失敗、複数の金融機関からの借り入れ、そして父親の保証債務に関連する約10億円の相続問題が重なり、一時は12億円に達しました。
その後、相続放棄によって父親由来の債務を整理し、池田泉州銀行への借り換えによって高金利の負担も軽減されました。
加えて、芸能活動を続けながらラーメン事業にも再挑戦しています。
2026年9月1日に公表された残高は1億5000万円。かつての12億円と比較すれば、大きな前進です。
今回の返済の歴史から見えてくるのは、借金問題では借入額だけでなく、金利、返済先の整理、事業の収益性、家計管理が大きく影響するということです。
かつみ・さゆりの36年間にわたる返済生活は、まだ終わっていません。
それでも、二人は笑いを絶やさず、芸能活動と新たな事業に取り組んでいます。
今後は人類みなボヨヨ~ンラーメンの事業展開と、残り1億5000万円の借金がどこまで減っていくのかが注目されます。
主な情報源・報道資料
- 集英社オンライン(2026年7月3日)さゆりさんへの36年間の借金生活に関するインタビュー。
- ABEMA TIMES(2026年8月1日)12億円の内訳、43社からの借り入れ、相続放棄、金利引き下げの経緯。
- 日刊スポーツ(2026年7月4日)MBS「せやねん!」で明かされた12億円の真相。
- スポニチアネックス(2026年9月1日)残高1億5000万円と完済の見通し。
- スポニチアネックス(2025年4月3日)池田泉州銀行への借り換えと金利の説明。
- 吉本興業(2025年3月14日)、NEXCO西日本のサービスエリア公式情報(2026年)ラーメン事業の展開。
これらの報道・発表資料を照合した主要な根拠: